Códigos de devolución SEPA: qué significan MS03, AM04 y MD06
2026-10-20
Es día 8 y el club ya ha pasado la remesa de cuotas del mes. En la banca online aparecen catorce recibos devueltos, cada uno con un código de cuatro caracteres: cuatro MS03, tres AM04, uno MD01, uno AC04. Cada código pide una reacción distinta. Algunos recibos se pueden volver a pasar la semana que viene; otros no se deben cobrar de nuevo hasta tener un mandato nuevo o un IBAN nuevo.
Los códigos de devolución SEPA son los códigos ISO 20022 que el banco del deudor (o la cámara de compensación) añade a cada adeudo que no puede o no quiere cargar. Son los mismos en todos los bancos de la zona SEPA y el European Payments Council publica una guía oficial sobre qué código debe usar el banco en cada caso (EPC173-14, guía de códigos de motivo para adeudos SEPA). Primero lees el código y después decides: volver a pasar el recibo, llamar al cliente, corregir tus datos o dejar de cobrar.
Dónde aparecen los motivos de devolución de recibos
El código suele aparecer en uno de estos tres sitios:
- La banca online, junto al recibo devuelto, con una descripción corta que cambia de un banco a otro.
- El informe de estado (
pain.002) que envía el banco después de que subas el fichero de la remesa. Recoge los recibos rechazados antes de la liquidación. - El extracto o la notificación de adeudos y abonos (
camt.053/camt.054), donde aparecen las devoluciones y los reembolsos cuando el dinero ya se ha movido.
El código es siempre el mismo. La descripción no: Santander puede poner «saldo insuficiente», BBVA «falta de fondos» y otro banco solo «AM04». Trabaja siempre con el código, no con el texto.
Rechazo, devolución y reembolso: qué hay detrás de cada código
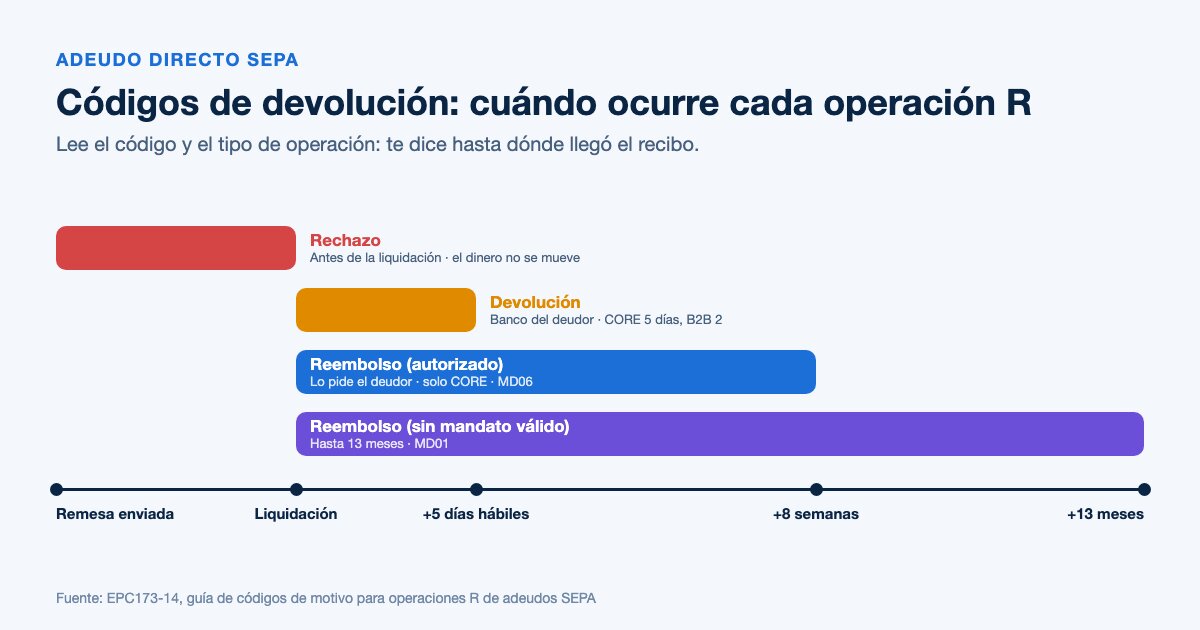
Un código de devolución nunca va solo. Forma parte de una operación R (rechazo, devolución, reembolso…), y el tipo de operación te dice hasta dónde llegó el recibo antes de fallar. Las definiciones completas están en el apartado 4.4 de los reglamentos del EPC (reglamento SDD Core y guías de implementación).
| Operación | Quién la inicia | Cuándo | Qué significa para ti |
|---|---|---|---|
| Rechazo (reject) | Tu banco, la cámara o el banco del deudor | Antes de la liquidación | El dinero no se ha movido. Suele ser un problema de datos o del fichero. |
| Rechazo por el deudor (refusal) | El deudor, a través de su banco | Antes de la liquidación | Tu cliente ha pedido a su banco que no pague ese recibo. |
| Devolución (return) | El banco del deudor | Tras la liquidación: hasta 5 días hábiles interbancarios (CORE), 2 (B2B) | El banco no ha podido cargar el recibo: cuenta cancelada, sin saldo… |
| Reembolso (refund) | El deudor | Hasta 8 semanas si el adeudo estaba autorizado, 13 meses si no | Tu cliente ha pedido que le devuelvan el dinero. No existe en B2B. |
| Retrocesión (reversal) | Tú, como acreedor | Tras la liquidación | Has cobrado por error y devuelves tú el importe. |
Regla práctica: Un rechazo suele ser culpa de tus datos. Una devolución, de la cuenta del cliente. Un reembolso siempre es decisión del cliente.
El Banco de España recuerda que el plazo para pedir la devolución de un recibo es de ocho semanas desde el cargo si estaba autorizado y de trece meses si no lo estaba (Banco de España, adeudos domiciliados). En los adeudos B2B no hay derecho a reembolso, y por eso el banco del deudor tiene que confirmar antes el mandato.
Tabla de códigos de devolución SEPA
Estos son los códigos que verás en la práctica en tus remesas de adeudos, según la guía del EPC. «Volver a pasar» significa presentar el recibo de nuevo en otra remesa.
| Código | Significado | Causa habitual | ¿Volver a pasar? | Qué hacer |
|---|---|---|---|---|
| AC01 | Número de cuenta incorrecto | IBAN mal escrito o no válido | No | Corrige el IBAN y vuelve a cobrar |
| AC04 | Cuenta cancelada | El cliente ha cambiado de banco | No | Pide el IBAN nuevo y actualiza el mandato |
| AC06 | Cuenta bloqueada | Cuenta bloqueada para adeudos o embargada | Hasta que se desbloquee, no | Habla con el cliente; pide otra cuenta |
| AC13 | La cuenta del deudor es de un consumidor | Adeudo B2B sobre una cuenta particular | No | Usa un mandato CORE |
| AG01 | Operación no permitida en esta cuenta | La cuenta no admite adeudos (por ejemplo, de ahorro) | No | Pide una cuenta corriente |
| AG02 | Código de operación no válido | Tipo de secuencia o contenido del fichero erróneo | Tras corregir | Corrige el fichero |
| AM04 | Saldo insuficiente | No había dinero en la fecha de cargo | Sí | Vuelve a pasarlo una vez, mejor avisando antes al cliente |
| AM05 | Duplicado | El mismo recibo se ha enviado dos veces | No | Comprueba que no lo has cobrado ya |
| BE05 | Ordenante no reconocido | Identificador de acreedor erróneo | Tras corregir | Corrige el identificador de acreedor en el fichero |
| FF01 | Formato de fichero no válido | El XML no cumple el esquema | Tras corregir | Valida y vuelve a generar el fichero |
| MD01 | Sin mandato válido | Mandato inexistente, revocado o no reconocido | No | Para. Consigue antes un mandato firmado |
| MD02 | Faltan datos del mandato o son incorrectos | Referencia o fecha de firma del mandato erróneas | Tras corregir | Corrige los datos del mandato |
| MD06 | Reembolso solicitado por el cliente | El deudor ha pedido la devolución de un adeudo CORE autorizado | No de forma automática | Habla con el cliente antes de volver a cobrar |
| MD07 | Deudor fallecido | El titular ha fallecido | No | Deja de cobrar y contacta con los herederos |
| MS02 | Motivo no especificado, a iniciativa del cliente | El deudor ha rechazado el recibo | Sin su acuerdo, no | Contacta con el cliente |
| MS03 | Motivo no especificado, a iniciativa del banco | El banco no quiere o no puede decir el motivo | Normalmente sí, una vez | Vuelve a pasarlo una vez; si falla, llama al cliente |
| RC01 | Código de banco incorrecto | BIC erróneo | Tras corregir | Corrige el BIC o no lo envíes |
| RR01–RR04 | Motivo regulatorio | Falta el nombre, la dirección u otro dato obligatorio del deudor o del acreedor | Tras corregir | Completa los datos que faltan |
| SL01 | Servicio específico del banco del deudor | El deudor tiene bloqueados los adeudos o una lista de acreedores autorizados | Cuando el cliente lo autorice | Pide al cliente que autorice tu identificador de acreedor |
El reglamento CORE de 2025 añade además un código para sospecha de fraude (FR01). Si lo recibes, para y revisa el mandato antes de hacer nada más.
Los códigos que más vas a ver
MS03: motivo no especificado
Es el código que más dudas genera. Significa que el banco ha devuelto el recibo sin dar un motivo concreto. Los bancos lo usan cuando la normativa de su país, normalmente la de protección de datos, no les deja usar un código más preciso como AM04 (saldo insuficiente), AC04 (cuenta cancelada) o MD07 (fallecimiento). El EPC pide que se use poco, pero en algunos países es el código por defecto.
En la práctica, un MS03 suele esconder falta de saldo. Vuelve a pasar el recibo una vez. Si vuelve con MS03, llama al cliente en lugar de intentarlo una tercera vez.
AM04: saldo insuficiente
No había dinero suficiente en la fecha de cargo. Puedes volver a pasarlo, pero piensa en la fecha: un recibo que se carga el día antes de cobrar la nómina volverá a fallar. Avisa al cliente y plantéate mover su fecha de cargo.
AC06: cuenta bloqueada
La cuenta está bloqueada, solo para adeudos o por completo (por ejemplo, por un embargo). Volver a pasar el recibo no sirve hasta que se levante el bloqueo. Pregunta al cliente si es temporal y, si no, pídele otra cuenta y un mandato nuevo.
MD06: el cliente ha pedido el reembolso
El deudor ha usado su derecho a recuperar un adeudo CORE autorizado en las ocho semanas siguientes al cargo, sin tener que dar explicaciones. El mandato sigue siendo válido, pero si vuelves a cobrar el mismo importe enseguida lo normal es que lo devuelva otra vez. Averigua antes el motivo: una factura discutida, un contrato cancelado o un error.
MD01: sin mandato válido
El banco del deudor no reconoce ningún mandato válido, o el deudor ha dicho que el adeudo no estaba autorizado (y entonces tiene trece meses para reclamar). Nunca vuelvas a pasar un recibo devuelto con MD01. Comprueba que tienes un mandato firmado con la misma referencia que enviaste en el fichero, como explicamos en la guía del mandato de adeudo SEPA.
Las devoluciones que puedes evitar antes de enviar la remesa
Casi la mitad de la tabla no tiene que ver con tus clientes, sino con datos que ya estaban mal antes de que el fichero saliera de tu ordenador. Son los códigos que merece la pena eliminar:
- AC01 y RC01: valida todos los IBAN (y el BIC, si lo envías) antes de generar el fichero.
- BE05: comprueba tu identificador de acreedor y usa siempre el mismo.
- MD01 y MD02: una referencia por mandato, idéntica en el PDF del mandato y en el XML.
- AM05: no vuelvas a subir una remesa que el banco ya ha aceptado.
- FF01 y AG02: valida el XML contra el esquema pain.008 antes de subirlo.
- RR01–RR04: revisa que los nombres y direcciones del deudor y del acreedor estén completos.
Puedes comprobar IBAN sueltos con el validador de IBAN gratuito, revisar tu identificador de acreedor SEPA y pasar cualquier remesa por el validador de XML de adeudos SEPA antes de subirla al banco. Si quieres saber qué revisa exactamente, lo explicamos en la guía de validación XML SEPA.
Si preparas las remesas en Excel o CSV, o todavía partes de un fichero de la antigua Norma 19, ConversorSEPA valida cada IBAN mientras genera el fichero pain.008 y mantiene el identificador de acreedor y los datos de los mandatos iguales en todas las remesas. Así desaparecen la mayoría de las devoluciones evitables antes de llegar al banco. No evitará un AM04 ni un MD06, que dependen de tus clientes, pero sí que pagues comisiones de devolución por tus propios errores.
Plan de acción para el día que llegan las devoluciones
| Paso | Qué haces | Códigos |
|---|---|---|
| 1. Contabiliza la devolución | Vuelve a dejar pendiente la factura y anota el código | Todos |
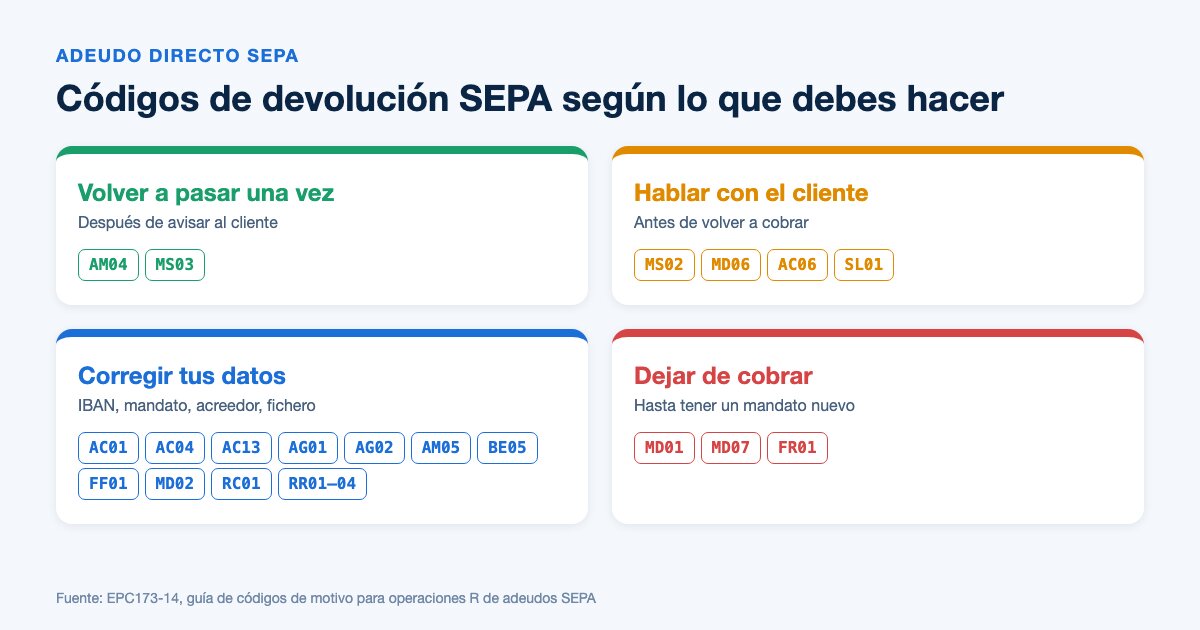
| 2. Vuelve a pasarlo una vez | Inclúyelo en la siguiente remesa, después de avisar al cliente | AM04, MS03 |
| 3. Habla con el cliente | Pregunta qué ha pasado antes de volver a cobrar | MS02, MD06, AC06, SL01 |
| 4. Actualiza los datos | IBAN nuevo, mandato modificado, identificador de acreedor o BIC corregidos | AC01, AC04, AC13, AG01, BE05, MD02, RC01, RR01–RR04 |
| 5. Corrige y regenera el fichero | Valida el XML antes de la siguiente remesa | FF01, AG02, AM05 |
| 6. Deja de cobrar | Da de baja el mandato hasta tener uno nuevo | MD01, MD07, FR01 |
| 7. Revisa cada mes | Cuenta las devoluciones por código y busca patrones (mismo banco, mismo día, misma fuente de datos) | Todos |
Las devoluciones además cuestan dinero: tu banco cobra una comisión por cada recibo devuelto y, si el contrato lo prevé, puedes repercutir un gasto razonable al cliente. En la guía del adeudo directo devuelto tienes más detalle sobre costes y recuperación, y en qué es una devolución de adeudo los plazos desde el punto de vista del cliente. El glosario de la ayuda explica los mensajes R que envía el banco.
Las devoluciones que dependen de ti son las más baratas de arreglar. Antes de tu próxima remesa, pásala por el validador de XML de adeudos SEPA y detecta los errores antes que tu banco.
Preguntas frecuentes
- ¿Qué significa el código MS03 en un recibo devuelto?
- MS03 significa que el banco del deudor ha devuelto el recibo sin indicar un motivo concreto. Los bancos lo usan cuando la normativa de su país, normalmente la de protección de datos, no permite un código más preciso. En la práctica suele indicar falta de saldo, así que vuelve a pasarlo una vez y llama al cliente si falla de nuevo.
- ¿Qué diferencia hay entre un rechazo y una devolución de un adeudo SEPA?
- El rechazo se produce antes de la liquidación, así que el dinero no llega a moverse; suele deberse a datos erróneos o a un problema del fichero. La devolución se produce después, cuando el banco del deudor no puede cargar el recibo, por ejemplo porque la cuenta está cancelada o sin saldo. En CORE, el banco puede devolver hasta cinco días hábiles interbancarios después de la liquidación.
- ¿Puedo volver a pasar un recibo devuelto?
- Depende del código. Los devueltos con AM04 o MS03 normalmente se pueden volver a pasar una vez, mejor después de avisar al cliente. Los devueltos con MD01, MD07 o AC04 no se deben volver a pasar hasta tener un mandato válido o los datos de la cuenta nueva.
- ¿Cuánto tiempo tiene el cliente para pedir la devolución de un recibo domiciliado?
- Si el adeudo estaba autorizado, el cliente puede pedir la devolución en un plazo de ocho semanas desde el cargo. Si no estaba autorizado, por ejemplo porque no había un mandato válido, el plazo es de trece meses. En los adeudos B2B entre empresas no existe ese derecho de reembolso.


